La responsabilité civile est l'un des piliers du droit français. Elle régit les relations entre individus dès qu'un dommage est causé à autrui, qu'il soit matériel, corporel ou moral. Comprendre ce mécanisme n'est pas réservé aux juristes : toute personne, qu'elle soit particulier ou chef d'entreprise, peut un jour se retrouver impliquée dans un litige. Selon les données du Ministère de la Justice, près de 80 % des litiges civils en France concernent directement la responsabilité civile. Un chiffre qui illustre à quel point ce domaine touche le quotidien de millions de Français. Mieux vaut donc savoir ce que la loi attend de vous avant qu'un incident ne survienne.
Comprendre la responsabilité civile
La responsabilité civile se définit comme l'obligation légale de réparer les dommages causés à autrui. Ces dommages peuvent être matériels (destruction d'un bien), corporels (blessures physiques) ou moraux (préjudice psychologique). Cette obligation découle de deux grandes sources : la loi et le contrat. On parle alors de responsabilité délictuelle ou contractuelle.
La responsabilité délictuelle s'applique hors de tout contrat. Si votre chien mord un voisin ou si vous causez un accident de la route, vous êtes tenu de réparer le préjudice subi. Le fondement de cette responsabilité repose sur trois conditions cumulatives : une faute, un dommage, et un lien de causalité entre les deux. Sans ces trois éléments réunis, aucune responsabilité ne peut être retenue.
La responsabilité contractuelle, quant à elle, naît d'un manquement à une obligation prévue dans un contrat. Un artisan qui livre un chantier avec des malfaçons, un prestataire qui ne respecte pas ses délais : dans ces situations, la victime peut réclamer réparation sur la base du contrat signé. Le régime applicable diffère légèrement, notamment sur les délais de prescription et les modalités de preuve.
Il existe aussi une forme de responsabilité dite sans faute. Dans certains cas prévus par la loi, la responsabilité d'une personne peut être engagée même si elle n'a commis aucune faute. C'est le cas, par exemple, des parents pour les dommages causés par leurs enfants mineurs, ou des employeurs pour les actes de leurs salariés dans le cadre professionnel. Le Code civil, notamment ses articles 1240 à 1244, constitue le socle législatif de l'ensemble de ces régimes.
Les obligations que le droit impose à chacun
Le droit civil français impose à toute personne une obligation générale de ne pas nuire à autrui. Cette règle, connue sous le nom de principe neminem laedere, est l'un des fondements du système juridique. Elle signifie concrètement que chacun doit agir avec prudence et diligence dans ses activités quotidiennes.
Pour les entreprises, ces obligations vont encore plus loin. Un employeur est responsable des dommages causés par ses salariés dans l'exercice de leurs fonctions. Une société qui commercialise un produit défectueux engage sa responsabilité à l'égard des consommateurs lésés, conformément à la loi du 19 mai 1998 transposant la directive européenne sur la responsabilité du fait des produits défectueux. Le fabricant, l'importateur ou le distributeur peuvent tous être mis en cause.
Les professions réglementées font face à des obligations renforcées. Les médecins, les architectes ou les avocats sont soumis à une responsabilité professionnelle spécifique. Une erreur de diagnostic ou un vice de construction peut engager leur responsabilité de manière autonome, indépendamment du régime général. Ces professionnels sont d'ailleurs tenus de souscrire une assurance obligatoire pour couvrir ces risques.
Les délais pour agir varient selon la nature du dommage. En matière délictuelle, le délai de prescription est généralement de cinq ans à compter du jour où la victime a eu connaissance du dommage. Des délais spéciaux existent pour certaines catégories : dix ans pour les dommages corporels graves, par exemple. Dépasser ces délais sans avoir engagé de procédure prive définitivement la victime de toute indemnisation.
Les acteurs qui font fonctionner ce système
La responsabilité civile ne se règle pas dans le vide. Un écosystème d'institutions et d'acteurs intervient à chaque étape du processus, depuis la survenance du dommage jusqu'au versement de l'indemnisation.
Les tribunaux judiciaires sont les juridictions compétentes pour trancher les litiges en matière de responsabilité civile. Anciennement appelés tribunaux de grande instance, ils ont été réorganisés par la réforme judiciaire de 2019. Selon le montant du litige, l'affaire peut aussi passer devant le tribunal de proximité ou la cour d'appel en cas de contestation du jugement de première instance.
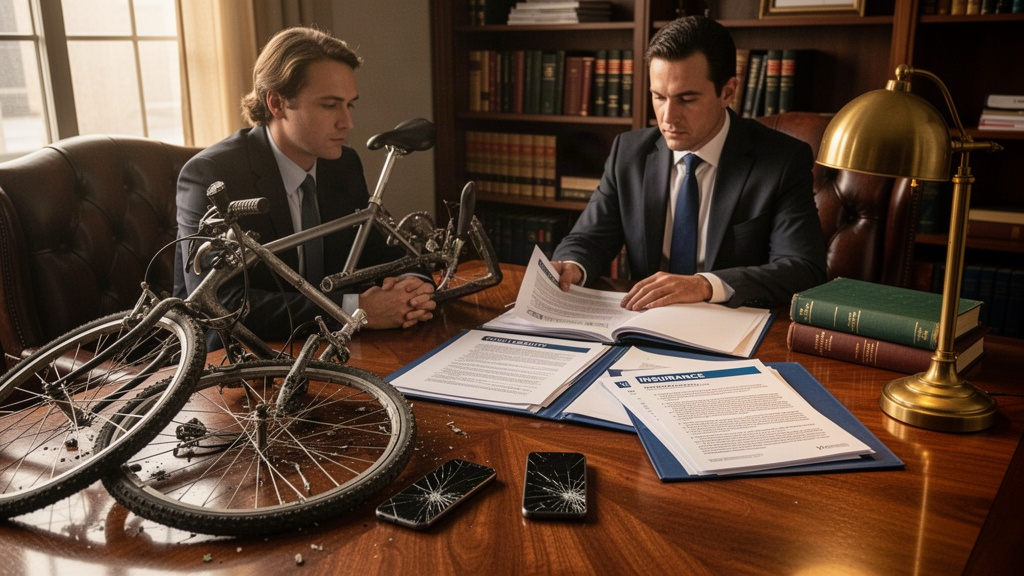
Les compagnies d'assurance jouent un rôle central dans la gestion des sinistres. Elles interviennent comme intermédiaires entre la victime et le responsable, prennent en charge les expertises, négocient les indemnisations et, le cas échéant, défendent leurs assurés en justice. Sans elles, la plupart des victimes ne pourraient pas obtenir réparation, faute de solvabilité du responsable.
L'Assurance Maladie intervient également lorsque des dommages corporels sont en jeu. Elle peut exercer un recours subrogatoire contre le responsable du dommage pour récupérer les sommes avancées au titre des soins médicaux. Ce mécanisme évite que le responsable échappe à toute contribution financière sous prétexte que la victime était couverte par la Sécurité sociale.
Enfin, des organismes comme le Fonds de Garantie des Victimes permettent d'indemniser les victimes d'accidents de la circulation ou d'actes terroristes lorsque le responsable est inconnu ou insolvable. Ce filet de sécurité garantit que personne ne reste sans réparation pour des raisons purement financières.
Comment se protéger : l'assurance responsabilité civile
Face aux risques que fait peser la responsabilité civile sur le patrimoine de chacun, l'assurance responsabilité civile s'impose comme le bouclier le plus efficace. Elle couvre les dommages causés à des tiers par l'assuré, qu'il s'agisse d'un accident domestique, d'un dégât des eaux ou d'un incident lors d'une activité de loisir.
Pour les particuliers, la responsabilité civile vie privée est souvent incluse dans le contrat multirisque habitation. Elle couvre l'assuré, son conjoint et ses enfants. Vérifier l'étendue des garanties reste indispensable : certains contrats excluent les dommages causés lors de la pratique d'un sport ou lors d'une activité bénévole au sein d'une association.
Le montant moyen des indemnisations en matière de responsabilité civile serait de l'ordre de 15 000 euros, selon les données disponibles sur le marché de l'assurance. Ce chiffre peut toutefois varier considérablement selon la gravité du préjudice. Un dommage corporel grave peut facilement atteindre plusieurs centaines de milliers d'euros, ce qui souligne l'intérêt de souscrire des garanties suffisantes.
Pour choisir et utiliser efficacement son assurance responsabilité civile, voici les étapes à suivre :
- Lire attentivement les conditions générales du contrat pour identifier les exclusions
- Vérifier que le plafond de garantie est adapté à votre situation personnelle et professionnelle
- Déclarer tout sinistre dans les délais contractuels (souvent cinq jours ouvrés)
- Conserver toutes les preuves du dommage : photos, témoignages, factures
- Contacter un avocat spécialisé si le litige dépasse le cadre d'un règlement amiable
Pour les professionnels et les entreprises, la souscription d'une assurance responsabilité civile professionnelle est souvent obligatoire. Les constructeurs, les professions médicales, les agents immobiliers : tous sont soumis à cette exigence légale. Ne pas respecter cette obligation expose à des sanctions administratives et laisse le professionnel personnellement exposé en cas de sinistre.
Ce que les réformes récentes changent concrètement
Le droit de la responsabilité civile n'est pas figé. Des réformes successives ont progressivement renforcé la protection des victimes et adapté le cadre légal aux nouvelles réalités économiques et technologiques.
Le projet de réforme du droit de la responsabilité civile, initié dans le prolongement de la réforme du droit des contrats de 2016, a fait l'objet de nombreux débats parlementaires. L'un des axes principaux porte sur la réparation du préjudice écologique, consacrée à l'article 1246 du Code civil depuis 2016. Cette disposition permet désormais à toute personne ayant qualité à agir de demander réparation d'un dommage causé à l'environnement, indépendamment de tout préjudice personnel.
La numérisation des échanges a aussi créé de nouveaux champs de responsabilité. Les plateformes en ligne, les opérateurs d'intelligence artificielle et les éditeurs de logiciels font l'objet d'une attention croissante du législateur européen. Le règlement européen sur l'IA, adopté en 2024, prévoit des régimes de responsabilité spécifiques pour les systèmes à haut risque, dont les effets se répercuteront sur le droit interne français.
Les victimes bénéficient par ailleurs d'une meilleure information grâce aux ressources mises à disposition par Service-Public.fr et Légifrance. Ces plateformes permettent à chacun de consulter les textes applicables, de comprendre ses droits et d'identifier les démarches à entreprendre sans nécessairement recourir immédiatement à un professionnel du droit.
Rester informé des évolutions législatives n'est pas une option. Les lois changent, les jurisprudences s'affinent, et ce qui était vrai hier peut ne plus l'être demain. Un avocat spécialisé en droit civil reste le meilleur interlocuteur pour évaluer une situation concrète et anticiper les risques avant qu'ils ne se transforment en litiges coûteux.